
En 2026, le salaire horaire minimum d’une auxiliaire de vie qualifiée (Niveau III de la classification CCN 3239) s’élève à 12,89 € brut hors congés payés, ou 14,18 € brut congés payés inclus pour les contrats de moins de 32 heures par mois. À cela s’ajoutent les cotisations sociales, réduites ensuite de moitié grâce au crédit d’impôt. Le budget qui reste réellement à votre charge dépend de trois éléments : le nombre d’heures, l’éventuelle exonération liée à l’âge, et le plafond du crédit d’impôt applicable à votre foyer.
Le salaire, premier poste du budget
Depuis le 1er juin 2026, l’Avenant n° 10 à la convention collective des particuliers employeurs et de l’emploi à domicile (IDCC 3239) fixe la grille des salaires minima. Une auxiliaire de vie relève en général du Niveau III (domaine « Adulte », accompagnement d’une personne dans le maintien de son autonomie) :
- Salaire horaire brut, hors congés payés : 12,89 €
- Avec une certification professionnelle de branche, ce taux passe à 13,41 €
Ce montant est un minimum légal. Vous pouvez toujours proposer davantage, jamais moins.
Deux façons d’être payé, deux façons de compter les congés payés :
- Moins de 32 heures par mois : la pratique courante en CESU consiste à intégrer une majoration de 10 % au taux horaire pour couvrir les congés payés. Le taux horaire brut à verser est alors de 12,89 € × 1,10, soit 14,18 €.
- 32 heures par mois ou plus : le salaire est mensualisé, et les congés payés sont pris comme du repos réel plutôt que payés en supplément. Le salaire mensuel brut de référence à temps plein (174 heures) est alors de 2 242,86 € (12,89 € × 174), sans majoration de 10 %.
À noter : ce taux de 14,18 € correspond au métier d’auxiliaire de vie (Niveau III, emploi-repère « assistant de vie », domaine Adulte). Il ne doit pas être confondu avec le plancher légal minimum de toute la convention 3239, qui est de 13,87 € brut congés payés inclus (Niveau I). Ce plancher s’applique à l’ensemble des métiers du particulier employeur, tous niveaux confondus. Un taux ne peut légalement jamais descendre en dessous, quel que soit le poste. Pour une auxiliaire de vie, c’est le taux du Niveau III (14,18 €) qui constitue le vrai minimum applicable, et non celui du Niveau I.
Ce que ça représente selon votre besoin
| Situation | Base de calcul | Salaire brut mensuel |
|---|---|---|
| 4 h/semaine (contrat CESU, CP inclus) | 14,18 €/h × environ 17 h/mois | ≈ 241 € |
| 10 h/semaine (mensualisé, CP en repos) | 12,89 €/h × environ 43 h/mois | ≈ 554 € |
| Temps plein, 40 h/semaine (mensualisé) | 12,89 €/h × 174 h/mois | 2 242,86 € |
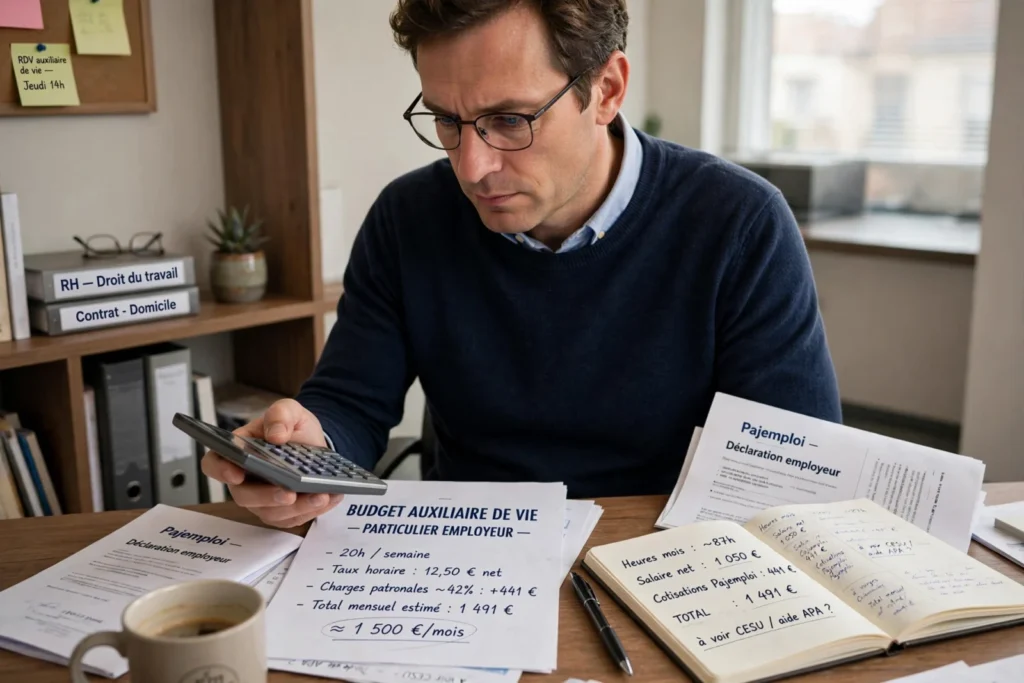
Ces montants sont des salaires bruts, avant cotisations sociales. Ils ne constituent pas encore le coût réel pour vous : il faut y ajouter les cotisations patronales, puis en déduire le crédit d’impôt. Le calcul précis dépend de votre situation (âge, éligibilité à une exonération, nombre d’heures exact.
Notre simulateur budget employeur le fait pour vous en tenant compte de tous ces paramètres.
Les cotisations : deux dispositifs qui changent la donne
Deux mécanismes réduisent le montant des cotisations patronales dues par un particulier employeur. Ils ne sont jamais cumulables entre eux.
La déduction forfaitaire de 2 € par heure, applicable par défaut à toute heure travaillée par un salarié à domicile (3,70 €/heure dans les DOM et à Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon). C’est le cas général, celui qui s’applique si vous ne remplissez aucune des conditions d’exonération ci-dessous.
L’exonération de cotisations patronales de Sécurité sociale, plus avantageuse, réservée à l’emploi direct d’une aide à domicile pour une personne âgée ou en situation de handicap. Elle concerne :
- les particuliers employeurs de 80 ans ou plus (ou dont le conjoint a atteint cet âge) ;
- les bénéficiaires de l’APA ou de la PCH ;
- les personnes ayant à charge un enfant de moins de 20 ans bénéficiaire de l’AEEH, de la PCH, ou présentant un taux d’invalidité supérieur à 80 % ;
- les personnes d’au moins 62 ans dans l’obligation de recourir à une tierce personne pour les actes ordinaires de la vie.
Ce qui a changé en 2026 : jusqu’en 2025, cette exonération liée à l’âge s’appliquait dès 70 ans. Le décret n° 2026-261 du 8 avril 2026 a relevé ce seuil à 80 ans. La mesure est entrée en vigueur au 1er janvier 2026 sur le plan légal, mais l’Urssaf a précisé qu’elle ne s’applique en pratique qu’à compter de la période déclarative de juillet 2026, sans effet rétroactif sur les mois précédents. Si vous avez entre 70 et 79 ans et n’entrez dans aucun autre cas d’exonération listé ci-dessus, vous basculez donc désormais sur la déduction forfaitaire de 2 €/heure, moins avantageuse.
Le crédit d’impôt : 50 % remboursés, sous plafond
L’emploi d’un salarié à domicile ouvre droit à un crédit d’impôt égal à 50 % des dépenses effectivement supportées, c’est-à-dire l’ensemble des salaires nets versés et des cotisations sociales prélevées, pas seulement le salaire brut.
Ce crédit d’impôt est plafonné :
- 12 000 € de dépenses par an et par foyer fiscal, en règle générale ;
- majoration de 1 500 € par enfant à charge ou rattaché (750 € en cas de résidence alternée), dans la limite d’un plafond total de 15 000 € ;
- 15 000 € de plafond de base (au lieu de 12 000 €) la première année où vous employez un salarié à domicile, portable à 18 000 € avec les majorations ;
- 20 000 €, plafond fixe sans majoration possible, si un membre du foyer est titulaire d’une carte mobilité inclusion mention invalidité, perçoit une pension d’invalidité de 3e catégorie, ou l’AEEH.
Concrètement, si vous dépensez 12 000 € dans l’année pour votre auxiliaire de vie (salaire net + cotisations), le crédit d’impôt vous restitue jusqu’à 6 000 €. Depuis 2022, l’avance immédiate proposée par l’Urssaf permet de bénéficier de cette réduction chaque mois plutôt que d’attendre la déclaration de revenus l’année suivante.
Ce qu’il faut retenir
- Le salaire minimum d’une auxiliaire de vie (Niveau III) est de 12,89 € brut de l’heure hors congés payés en 2026, soit 14,18 € congés payés inclus pour un contrat de moins de 32 h/mois.
- Deux dispositifs réduisent les cotisations patronales, non cumulables : la déduction forfaitaire de 2 €/heure, ou l’exonération réservée aux 80 ans et plus (ou aux bénéficiaires APA/PCH).
- Le crédit d’impôt rembourse 50 % de la dépense totale (salaire net + cotisations), dans la limite de 12 000 € à 20 000 € par an selon votre situation.
- Le calcul exact du reste à charge dépend de votre nombre d’heures et de votre éligibilité à une exonération : utilisez le simulateur pour obtenir votre budget mensuel réel.
Calculez votre budget exact en 2 minutes Ce guide vous donne les règles. Notre simulateur applique ces règles à votre situation précise : nombre d’heures, éligibilité à l’exonération 80 ans, crédit d’impôt et vous donne le coût mensuel réel qui reste à votre charge.
FAQ
Le taux horaire de 12,89 € s’applique-t-il à toutes les auxiliaires de vie ? Non. C’est le minimum du Niveau III de la grille CCN 3239, correspondant au profil d’assistant(e) de vie standard. Une auxiliaire plus expérimentée, positionnée sur un niveau supérieur, ou titulaire d’une certification professionnelle de branche, a droit à un taux plus élevé.
La déduction de 2 €/heure et l’exonération 80 ans peuvent elles se cumuler ? Non, ces deux dispositifs ne sont pas cumulables. Si vous êtes éligible à l’exonération (âge, APA, PCH ou situation de handicap), c’est elle qui s’applique, et elle est généralement plus avantageuse que la déduction forfaitaire.
Le crédit d’impôt s’applique-t-il sur le salaire brut ou sur le coût total ? Sur le coût total effectivement supporté : salaire net versé au salarié, plus cotisations sociales prélevées. Ce montant est généralement plus élevé que le seul salaire brut, ce qui joue en votre faveur pour le calcul du crédit d’impôt.
J’ai entre 70 et 79 ans : ai-je perdu tous mes avantages en 2026 ? Vous avez perdu l’exonération automatique liée à l’âge à partir de la période déclarative de juillet 2026, sauf si vous êtes par ailleurs bénéficiaire de l’APA ou de la PCH. Le crédit d’impôt de 50 %, lui, reste inchangé et s’applique toujours.


